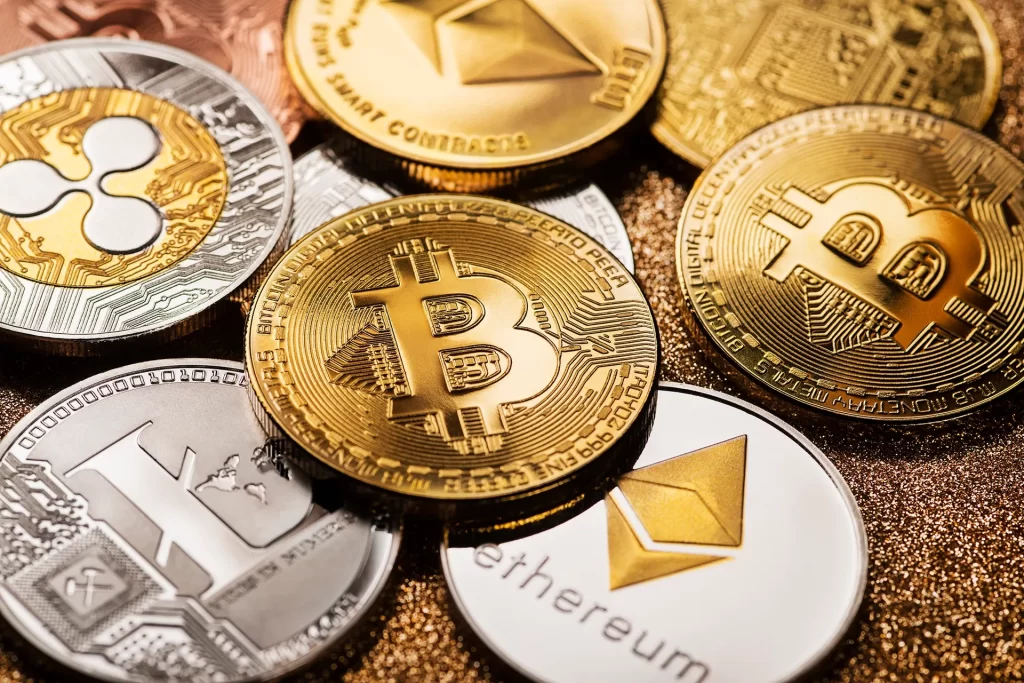
Kripto para birimleri; geleneksel bankalar, takas kurumları veya merkez bankaları gibi merkezi bir finansal aracıya gereksinim duymadan, işlemlerin güvenliğini sağlamak, transferleri doğrulamak ve mülkiyeti tescil etmek için kriptografik yöntemlere dayanan dijital veya sanal para türleridir.
Bu sistemlerin omurgasını, tek bir sunucuda tutulmak yerine dağıtık bir bilgisayar ağı tarafından paylaşılan, doğrulanan ve şifrelenerek güvence altına alınan “blokzincir” (blockchain) teknolojisi oluşturuyor. Blokzincir sayesinde ağ katılımcıları, çifte harcama (double-spending) riskini engelleyerek şeffaf ve manipülasyona kapalı bir kayıt zinciri meydana getiriyor.
Dijital nakit vizyonundan blokzincir devrimine
Kripto paralar bir gecede ortaya çıkmış bir olgu olmaktan ziyade, gizliliği koruyan ve aracısız çalışan bir ödeme altyapısı kurmayı amaçlayan on yıllara dayalı akademik çalışmaların bir neticesidir. İlk temelleri 1980’li yıllarda atılan bu süreç, 2008 yılındaki küresel finans krizinin ardından olgunlaşarak kurumsal bir boyut kazandı.
Kronolojik gelişim süreci ve dönüm noktaları
- Kör imza ve DigiCash (1983-1994): Amerikalı kriptograf David Chaum, kullanıcı mahremiyetini merkeze alan “eCash” sistemini geliştirdi. Şirket 1998’de iflas etse de şifreli dijital para fikrini somutlaştırdı.
- Cypherpunk hareketi ve öncül modeller (1990’lar): Gizlilik aktivistlerinin yükselişiyle birlikte Adam Back’in geliştirdiği “Hashcash” (İş Kanıtı – PoW), Wei Dai’nin “b-money” taslağı ve Nick Szabo’nun “Bit Gold” konsepti, merkeziyetsiz dijital paranın matematiksel zeminini oluşturdu.
- Bitcoin ve Satoshi Nakamoto (2008-2009): Kimliği belirsiz Satoshi Nakamoto’nun yayımladığı “Bitcoin: Eşten Eşe Elektronik Nakit Sistemi” manifestosuyla ilk blokzincir ağı çalıştırıldı. 3 Ocak 2009’da “Genesis Block” (Başlangıç Bloku) kazıldı; ilk transfer Nakamoto ile Hal Finney arasında yapıldı. 2010 yılında iki pizza karşılığında ödenen 10 bin Bitcoin, ilk ticari işlem olarak tarihe geçti.
- Altcoinler ve Akıllı Sözleşmeler (2011-2015): Litecoin gibi işlem hızını artıran alternatif para birimlerini (altcoin), 2015 yılında hayata geçen Ethereum izledi. Ethereum, blokzinciri yalnızca bir değer transfer aracı olmaktan çıkarıp “akıllı sözleşmeler” ve “merkeziyetsiz uygulamalar” (dApps) çalıştıran küresel bir bilgisayara dönüştürdü.
Kripto varlıkların temel nitelikleri
Kripto para ekosistemini klasik bankacılık yapısından ayıran temel prensipler şunlardır:
- Merkeziyetsizlik (Decentralization): Ağın tek bir karar vericisi veya merkezi kontrol noktası bulunmaz; kararlar mutabakat algoritmalarıyla alınır.
- Sınır ötesi serbest dolaşım: Coğrafi engellere takılmadan, doğrudan kişiden kişiye (P2P) düşük işlem maliyetleriyle transfer edilebilir.
- Programlanabilir arz: Bitcoin gibi varlıklarda toplam ihraç miktarı ve enflasyon takvimi algoritmik olarak önceden belirlenmiştir.
- Şeffaflık ve anonimlik dengesi: Tüm işlemler kamusal bir defterde herkes tarafından incelenebilirken, kimlikler gerçek isimler yerine alfanümerik cüzdan adresleriyle temsil edilir.
Ekosistemin karşı karşıya olduğu risk ve zorluklar
Genişleyen kullanım alanlarına rağmen kripto paralar, hem bireysel yatırımcılar hem de finans otoriteleri açısından önemli soru işaretleri barındırıyor. Piyasalardaki aşırı fiyat oynaklığı (volatilite), bu varlıkların bir değer saklama veya hesap birimi işlevini zayıflatıyor.
Bunların yanı sıra merkezi borsalara ve akıllı sözleşmelere yönelik siber saldırılar, kayıp özel anahtarların (private key) geri getirilememesi ve herhangi bir mevduat sigortası güvencesinin bulunmaması bireysel kayıp risklerini artırıyor. Yasal düzenleme süreçlerindeki belirsizlikler, kara para aklama riskleri ve madencilik faaliyetlerinin yüksek enerji tüketimi, regülatörlerin ve merkez bankalarının CBDC (Merkez Bankası Dijital Para Birimi) projelerine yönelmesinde ana etkenler arasında yer alıyor.